

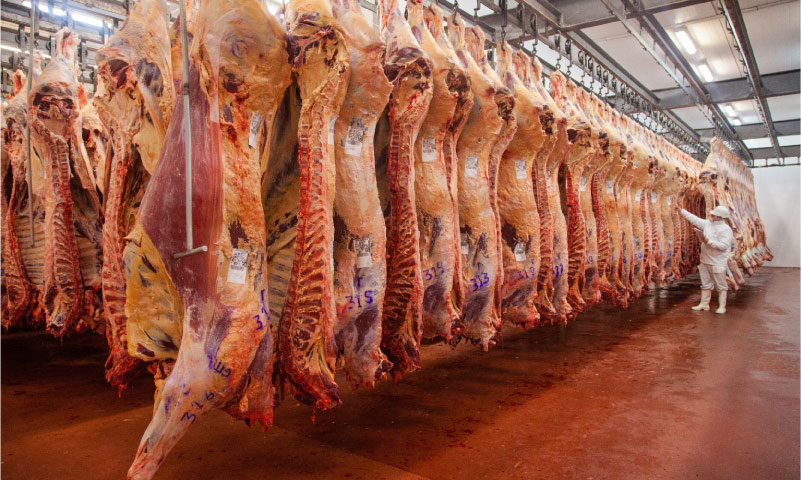
Durante octubre se observó un aumento de los animales faenados en un 1,7% con respecto a septiembre y comparando con octubre del 2025 la caída fue del -11,5%. En los 9 meses del año la caída de la faena comparada con el mismo período del año pasado fue del -10,1%.
Al analizar la faena de las plantas exportadoras tuvieron una suba de l0,3% con respecto al mes anterior y las plantas de laProvincia de Buenos Aires una caída del 3,6%, de acuerdo a un informe elaborado por AZ Group para la Cámara de Industrias Cárnicas.
El análisis de los costos de las plantas de faena durante el mes mostró una disminución interesante del 4,6% mientras que los ingresos por la venta de subproductos tuvieron un alza del 5,8%.
Lamentablemente la mejora en estas variables no logra resolver el mayor costo de la capacidad ociosa de producción donde las plantas que trabajan dentro de la formalidad pierden terreno en manos de la competencia desleal.
Leve recuperación
La industria frigorífica mostró una leve recuperación mensual de la faena, aunque continúa por debajo de los niveles del año pasado, con una caída interanual del 11,5%.
Si bien mejoraron los costos y los ingresos por subproductos, persiste el problema de la capacidad ociosa y la competencia desleal.
En la producción primaria, el feedlot mantiene una elevada ocupación, cercana al 72%, pero convive con márgenes negativos y una rentabilidad del -3,2%, lo que refuerza la necesidad de sumar kilos para diluir el costo de reposición y aprovechar el maíz relativamente barato.
La recría larga, en cambio, se posiciona con mejor resultado, con un margen bruto de $251.027/cab. y una rentabilidad del 17,6%, pese al retroceso mensual de sus márgenes.
La cría, en tanto, continúa mostrando un desempeño favorable, con un margen de $122.564/ha. y una rentabilidad positiva del 2,8%. Pese a la caída del precio del ternero, se espera una Recuperación estacional haciafines de noviembre, que podría mejorar los ingresos de los criadores.