

Desde hace varios años, el IERAL realiza un seguimiento periódico de los resultados económicos de la producción porcina intensiva mediante la estimación de márgenes netos en modelos de granjas representativas. Esta edición actualiza las estimaciones hasta septiembre de 2026 y amplía el análisis del contexto sectorial, necesario para interpretar la evolución reciente del precio del capón y de la rentabilidad de las granjas.
Durante los primeros nueve meses de 2026, la actividad porcina profundizó su expansión. Entre enero y septiembre se produjeron 670,2 mil toneladas equivalentes res, un 12% más que en igual período de 2025 y un 31% por encima del promedio de los mismos meses de 2017-2025. La faena acompañó esta dinámica: alcanzó 6,94 millones de cabezas, con un incremento interanual del 11% y un nivel 26,2% superior al promedio histórico. El crecimiento algo mayor de la producción que de la cantidad de animales procesados indica que el aumento de la oferta también estuvo acompañado por un mayor peso medio de faena.
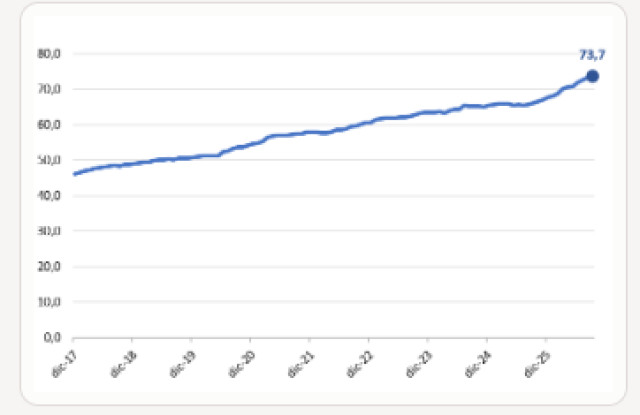
Vista en perspectiva, la tendencia de la expansión productiva se mantuvo firme y se aceleró durante los últimos meses. En septiembre, la producción medida como promedio móvil de doce meses alcanzó 73,7 mil toneladas equivalentes res mensuales, un 11,4% más que un año atrás y el mayor registro de la serie analizada (gráfico 1.a).
El mercado interno absorbió una parte importante de la mayor disponibilidad de carne. Entre enero y septiembre, el consumo aparente ascendió a 729,7 mil toneladas equivalentes res, un 12% por encima del registro de 2025 y un 36,5% superior al promedio de iguales períodos de 2017-2025. En términos per cápita, el consumo promedió el equivalente a 21 kilos por habitante por año, frente a 18,7 kilos en 2025 y 15,7 kilos como promedio histórico.
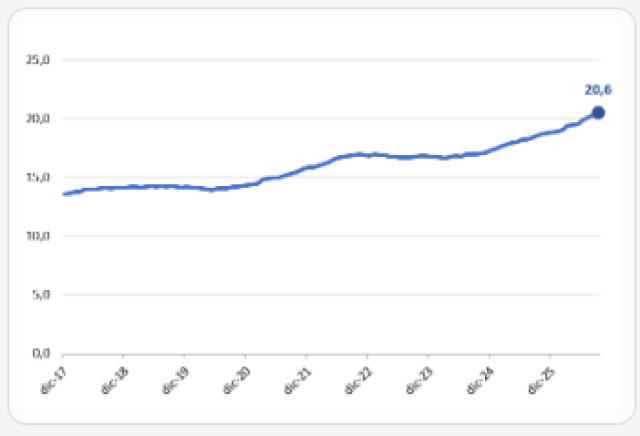
La tendencia de los últimos doce meses confirma que el consumo se encuentra en niveles récord. En septiembre, el consumo aparente promedió 79,7 mil toneladas mensuales, un 11% más que un año atrás, mientras que el consumo per cápita alcanzó 20,6 kilos por habitante por año, con una suba interanual también del 11% (gráfico 1.b).
1.a) Producción – miles de toneladas equivalentes res
1.b) Consumo per cápita – kilos por habitante año
Fuente: IERAL de Fundación Mediterránea en base a SAGyP.
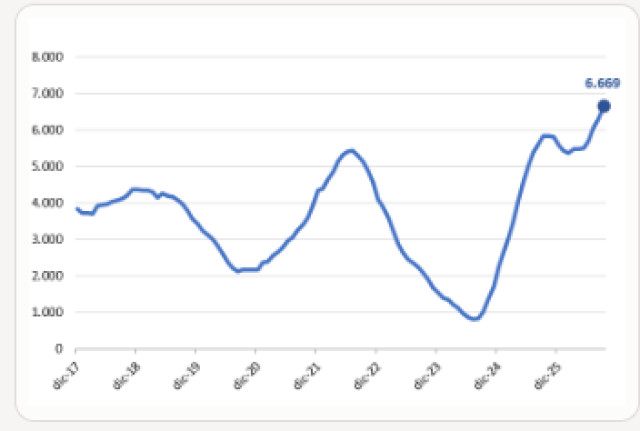
En el frente externo, las importaciones volvieron a tomar impulso. Entre enero y septiembre ingresaron 66,6 mil toneladas equivalentes res, un 24% más que en igual período del año anterior. La media móvil de doce meses, que hasta el mes de mayo se había estabilizado, escaló durante el tercer trimestre: en septiembre, el promedio móvil de las importaciones se ubicó en 6,7 mil toneladas mensuales (oct-25 – sep-26), un 15% más que un año atrás (gráfico 2.a).
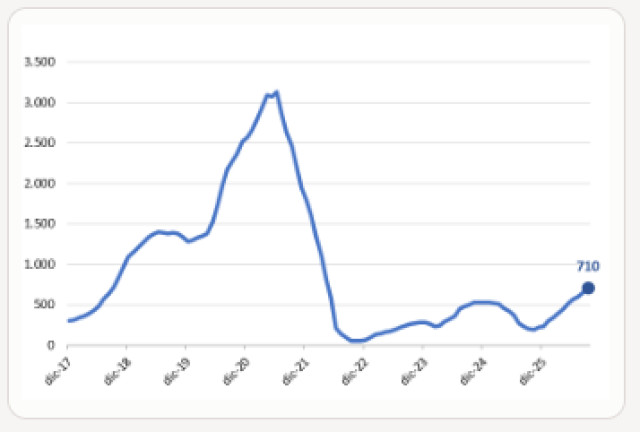
Las exportaciones, por su parte, mostraron una recuperación significativa. En los primeros nueve meses del año, los envíos al exterior alcanzaron 7,1 mil toneladas equivalentes res y quintuplicaron a los de igual período de 2025 (1,4 mil tn eq res). La mejora también se observa en la tendencia (gráfico 2.b): en septiembre, las exportaciones medidas como promedio móvil de doce meses alcanzaron las 710 toneladas mensuales, más de tres veces el registro de un año atrás (201 tn).
Más allá de esta dinámica reciente, el comercio exterior continúa representando una proporción relativamente baja de la producción porcina. Durante el período 2017–2025, considerando los primeros nueve meses de cada año, las importaciones representaron en promedio el 6% de la producción y las exportaciones el 1,7%. En 2026, la participación de las importaciones se ubicó algo por encima de esa referencia (10%), mientras que la de las exportaciones levemente por debajo (1,1%).
2.a) Importaciones – toneladas equivalentes res
2.b) Exportaciones – toneladas equivalentes res
Fuente: IERAL de Fundación Mediterránea en base a SAGyP.
A modo de síntesis, el escenario sectorial se caracteriza por una producción que continúa creciendo a tasas elevadas y un consumo interno que también se encuentra en máximos. A la abundante producción local se suma la dinámica del comercio exterior: pese a la fuerte recuperación de las exportaciones, el aumento de las importaciones fue mayor en términos absolutos y, en consecuencia, el saldo del comercio exterior contribuyó a incrementar la disponibilidad de carne porcina en el mercado interno. Esta elevada oferta ayuda a explicar el desempeño todavía débil del precio del capón en lo que va del año, tema que será tratado en la sección siguiente.
Los ingresos
Los ingresos de las granjas dependen principalmente de la venta de los kilos de capón producidos y, en mucha menor medida, de la comercialización de animales de refugo. Sobre el nivel de ingresos inciden dos factores: la productividad por madre (kilos totales de animal vivo producido por año) y los precios finales de venta. En relación con estos últimos, se asume que el capón se comercializa al precio máximo promedio mensual del capón tipificado, informado periódicamente por la Secretaría de Agricultura, Ganadería y Pesca de la Nación.1
El precio del capón arrastra dos años consecutivos de desempeño débil y la tendencia continúa en 2026. Medido en pesos constantes, el precio promedio del tercer trimestre 2026 fue de $2.386 por kilo, un 7,1% inferior al del mismo trimestre 2025 y 19,3% inferior al promedio de todos los terceros trimestres de la última década ($2.956 por kilo). En la dinámica “mes a mes” (gráfico 3.a), el capón estuvo en mínimos de la última década hasta el mes de marzo, se mantuvo algo por encima de los mínimos en abril-julio y en agosto-septiembre volvió a perforar los pisos históricos de estos meses.
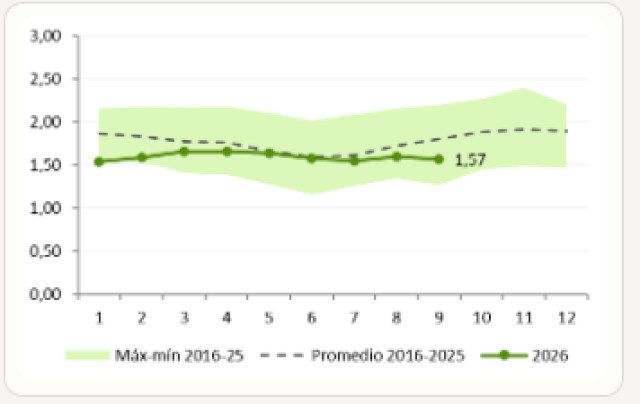
Medido en dólares reales, el precio del tercer trimestre 2026 fue de USD 1,57 por kilo, un 6,3% superior al del mismo trimestre 2025, pero 8,3% inferior al promedio de todos los terceros trimestres de la última década (USD 1,71 por kilo). A diferencia de lo observado en pesos constantes, la dinámica “mes a mes” en dólares no fue uniformemente negativa (gráfico 3.b): si bien enero marcó mínimos históricos, el precio mejoró entre febrero y abril y en mayo-julio estuvo prácticamente empatado con los promedios de la última década. Como puede apreciarse, en agosto y septiembre, pasó a ubicarse nuevamente por debajo del promedio, aunque sin perforar los mínimos históricos para estos meses.
Dado que la venta de madres y padrillos de refugo aporta una fracción acotada de los ingresos (en torno al 2%), la dinámica del precio del capón explica prácticamente en su totalidad la evolución de los ingresos de los establecimientos relevados en este informe. En línea con lo descripto, en el tercer trimestre de 2026 los ingresos de una granja de eficiencia media mostraron una realidad dispar según la moneda en que se midan: cayeron en pesos (-7% real i.a.) y aumentaron en dólares (+6,3% real i.a.). Sin embargo, en ambas monedas se ubican por debajo del promedio de la última década.
3.a) En pesos constantes de sep-26
3.b) En USD constantes de sep-26 (tipo de cambio oficial)
Fuente: IERAL de Fundación Mediterránea en base a SAGyP e INDEC.
Los costos
En este apartado se analiza la otra variable clave de la ecuación económica de las granjas, los costos de producción, para el caso base de una granja con eficiencia media.
Medidos en moneda constante, los costos totales promediaron $2.327 por kilo producido en el tercer trimestre de 2026: un 3% inferiores a los del mismo trimestre 2025 ($2.395/kg) y 11% inferiores al promedio de todos los terceros trimestres de la última década ($2.625/kg). Como puede apreciarse en el gráfico 4.a, la dinámica mensual viene sin grandes sobresaltos: costos relativamente constantes e inferiores al promedio histórico de cada mes desde principios de año (línea roja 2026 por debajo de la línea negra discontinua).
Medidos en dólares reales (gráfico 4.b), los costos de una granja de eficiencia media promediaron USD 1,53 por kilo producido en el tercer trimestre, un 11,3% superiores a los del mismo trimestre 2025 (USD 1,38) y 1,2% superiores al promedio de la última década (USD 1,51). En el mes a mes, los costos en dólares vienen aumentando desde mediados de 2025: retornaron a valores medios históricos en abril-mayo (≈ USD 1,55) y se mantuvieron levemente por debajo de esa referencia hasta agosto, pero en septiembre ya la superaron levemente (USD 1,57).